
ECO B×+: Inflación septiembre: Continúa reversión en agro
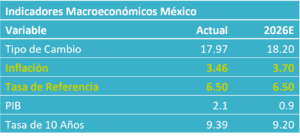
- Noticia: La inflación al consumidor durante septiembre creció 3.45% a tasa anual, marginalmente debajo del 3.47% previsto por nosotros y el consenso. El índice subyacente* se expandió 3.71%, también debajo de nuestra proyección (3.78%).
- Relevante: La variación interanual se aceleró por segunda lectura consecutiva, derivado de la reversión en el índice no subyacente. El subyacente se moderó ligeramente, aunque sus variaciones son aún relativamente elevadas pese a un contexto de frágil dinamismo económico.
- Implicación: El panorama inflacionario aún es retador y prevemos que la variable se acelere algo más hacia el cierre del año. Dicho entorno, aunado al endurecimiento monetario del Fed, reducen significativamente el margen de acción para el Banxico.
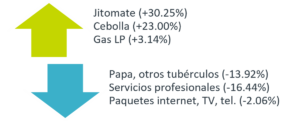
Figura 1. Genéricos con mayor incidencia en var. mensual
*Subyacente excluye elementos más volátiles. Fuente: Análisis B×+ / INEGI.
Jitomate y cebolla explicaron buena parte del alza mensual
Exhibió su mayor crecimiento secuencial para un mismo mes desde 2023. Ello obedeció al fuerte dinamismo en productos agropecuarios, especialmente frutas y verduras, como el jitomate y la cebolla, que tienen una fuerte ponderación en la canasta básica. De la misma forma, se observaron avances en energéticos y en transporte aéreo, así como en servicios educativos, lo cual es usual al inicio del ciclo escolar.
Variación interanual se aceleró por segundo mes al hilo
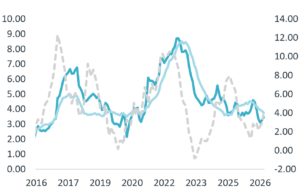
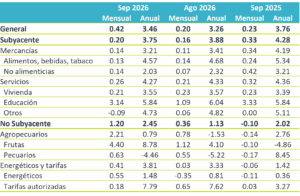
La variable se aceleró por segunda lectura consecutiva, producto de la reversión del índice no subyacente, que previamente venía mostrando variaciones atípicamente bajas. Al interior, el rebote ha sido más marcado en productos agropecuarios, mientras que los energéticos han subido de forma moderada, pues las políticas de precios de gasolinas del Gobierno Federal han contenido parte de los efectos de la guerra en el Medio Oriente.
El subyacente se ha moderado desde febrero, pero se mantiene arriba del promedio de 2003-2019 (3.65%). Las mercancías han cedido con la dilución del efecto de los ajustes fiscales de enero, además de reflejar el traspaso de la apreciación cambiaria y de los menores precios de insumos alimenticios. Los servicios se enfriaron algo, en especial los educativos, los cuales suelen actualizarse con un rezago. Sigue siendo llamativo que los servicios exhiben tasas de crecimiento muy superiores al promedio histórico, pese a un contexto de debilidad económica.
Irán ocasionó repunte en precios al productor
Pasó de 2.88 a 4.05% a/a, máximo de 15 meses. Ello estuvo en línea con el aumento en los precios internacionales del petróleo, fertilizantes y algunos metales, aunado a un tipo de cambio menos apreciado. El costo de bienes y servicios destinados al consumo final interno pasó de 3.51 a 4.21%.
Gráfica 1. Inflación al consumidor y productor (var. % anual)
Fuente: Análisis B×+ / INEGI.
Riesgos sobre el panorama y Fed cierran margen de acción al Banxico
El panorama inflacionario aún es retador y prevemos que la variable se acelere algo más hacia el cierre del año. Dicho entorno, aunado al endurecimiento monetario del Fed, reducen significativamente el margen de acción para el Banxico.
Un crecimiento económico frágil y un tipo de cambio aún algo apreciado contribuirían, en principio, a evitar que la inflación repunte con fuerza. No obstante, la actividad económica podría exhibir menor debilidad en adelante, lo que implicaría menores condiciones de holgura, mientras que el tipo de cambio se encuentra menos apreciado que hace unos meses. Por otro lado, sigue preocupando el aumento acumulado en años recientes en los costos laborales, acompañado por una baja productividad. Finalmente, la inflación no subyacente extendería su repunte, pues los precios de diversas materias primas (no solo energéticas) y los costos logísticos siguen presentando una importante volatilidad en respuesta a los conflictos geopolíticos; además, los precios de productos agropecuarios serían afectados por el fenómeno de “El Niño”. De esta manera, prevemos que la inflación se acelere algo más de aquí a finales de 2026, si bien lograría mantenerse debajo del 4%.
El margen de acción para el Banxico es escaso en el corto plazo. La tasa de interés objetivo del banco central se encuentra dentro del rango estimado de neutralidad de cara a un panorama inflacionario que aún es complejo, a pesar del ciclo económico actual. Además, el Fed endureció su postura monetaria y es posible que tome más acciones en este sentido en el futuro inmediato, lo cual, cerraría el diferencial de tasas de interés, poniendo presión sobre el tipo de cambio. De esta manera, juzgamos que es poco probable que el Banxico decida reducir la tasa referencial en lo que resta del año.
Tabla 1. Inflación por componente (var. %)
Fuente: Análisis B×+ / INEGI.
 Spanish