ECO B×+: Industria agosto: Tercer avance mensual consecutivo
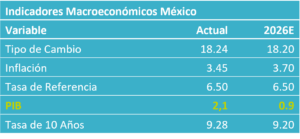
- Noticia: El INEGI publicó esta mañana el Índice de Actividad Industrial para agosto, el cual se expandió 3.5% a/a, por encima del 2.7% esperado por nosotros y el consenso. A tasa mensual y con cifras ajustadas, el indicador avanzó 0.6%.
- Relevante: La variación mensual se mantuvo en terreno positivo por tercera observación consecutiva y fue la mayor desde abril. El avance en la manufactura eclipsó la debilidad en la minería y el estancamiento en la construcción.
- Implicación: Anticipamos un dinamismo menos robusto en lo que resta del año, en un contexto de atonía en la inversión fija y en el consumo privado interno. Las exportaciones seguirán fungiendo como contrapeso, aún considerando las afectaciones por las tarifas a ciertos sectores y un tipo de cambio algo apreciado.
Gráfica 1. Producción industrial*
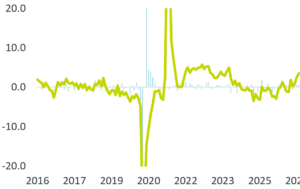
*Cifras ajustadas por estacionalidad.
Fuente: Análisis B×+ / INEGI.
Manufactura lideró los avances
Con cifras originales y a tasa anual, el indicador se aceleró por tercera lectura consecutiva, pasando de 2.7 a 3.5%, en parte gracias a una baja base comparativa. No obstante, promedió solo 0.8% en los primeros ocho meses del año. Con cifras ajustadas por estacionalidad, la variación interanual pasó de 2.5 a 3.6%, máximo de octubre de 2023. La tasa mensual quedó en terreno positivo por tercera lectura consecutiva y fue la mayor desde abril; el promedio anualizado de los últimos tres meses ascendió a 5.8%, confirmando una fuerte inercia de corto plazo.
- Minería (-1.6% m/m, -0.8% a/a)*. Se debilitó por segunda lectura consecutiva, reflejando la disminución en la extracción de petróleo. La variación interanual entró en terreno negativo por primera vez en nueve observaciones.
- Gen., transmisión EAyG (1.2% m/m, 1.4% a/a)*. Se aceleró en línea con la mayor actividad manufacturera. Vio su mejor alza mensual e interanual en 10 y 9 lecturas, respectivamente.
- Construcción (0.0% m/m, 7.9% a/a)*. Se estancó luego de subir con fuerza en las dos lecturas previas, lo que en parte pudo reflejar obras asociadas al Mundial. La variación interanual es aún robusta, en parte reflejando una baja base comparativa.
- Manufactura (1.2% m/m, 3.2% a/a)*. Registró su segunda expansión intermensual al hilo, siendo la de agoto la mayor en 18 lecturas. Ello fue soportado por el sólido avance en las exportaciones no automotrices.
Crecimiento podría moderarse en los próximos meses
El resto del año, la actividad industrial reflejaría la atonía en la inversión y el consumo internos, así como una base comparativa algo menos débil. Por otro lado, la exportación –soportada por una economía estadounidense resiliente– aún funcionarán como contrapeso, a través de la manufactura.
Difícilmente la construcción mantenga una senda positiva. La incertidumbre y las débiles expectativas de crecimiento económico seguirán limitando a la inversión privada. El apartado público enfrentará restricciones asociadas a la consolidación fiscal, si bien cuenta con una baja base comparativa y el Gobierno Federal tiene contemplados diversos proyectos de infraestructura.
La manufactura será principalmente soportada por las exportaciones. Estas a su vez reflejando el sólido desempeño económico en los EE. UU., producto de un consumo resiliente y de las inversiones en el sector tecnológico. Por otro lado, las tarifas a ciertas industrias (automotriz, metálica), un consumo interno frágil y un tipo de cambio aún algo apreciado –al generar competencia de bienes importados– funcionarán como limitantes para la producción de bienes.
 Spanish