Clima de apertura: Nublado
Perspectiva 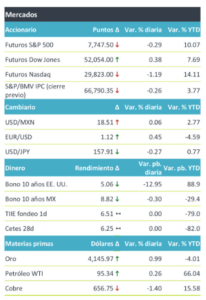
+Esperamos una jornada volátil ante la caída del sector tecnológico y la asimilación de los datos de inflación estadounidense por arriba de lo estimado, descontando por completo una Fed más restrictiva para finales de año. Resalta esta mañana el aumento en los cuestionamientos sobre los niveles de endeudamiento en el sector tecnológico y la capacidad para que la empresas mantengan el ritmo de inversión, lo que está llevando a los inversionistas a buscar sectores más defensivos. En línea con esta búsqueda por refugio, y a pesar de las cifras de precios al productor reveladas esta mañana, los rendimientos de los bonos del tesoro retroceden, corrigiéndose tras haber alcanzado máximos en la sesión anterior. Además, el mercado está a la espera de los comentarios del presidente del Fed, Kevin Warsh, en busca de más pistas sobre las próximas acciones del Fed.
+Los futuros de los principales índices accionarios estadounidenses operan con volatilidad, asimilando los datos de inflación en EE. UU. y reflejando las preocupaciones por el sector tecnológico luego de que Anthropic comunicara sus resultados a inversionistas potenciales. En Europa, los mercados operan mixtos (Euro STOXX 50 cae -0.7%; FTSE 100 +0.7%) ante el sentimiento general de escepticismo en el sector tecnológico, pero también favorecido por el descenso en energéticos. Mientras que, en Asia, los mercados se vieron afectados por la caída en tecnológicas, de tal forma que el Kospi perdió 7.6% y el Nikkei japonés bajó 4.9%. El rendimiento de los bonos a 10 años cae esta mañana luego de presionarse a máximos de 24 años en la jornada previa, sin embargo, el mercado de dinero aún descuenta que el Fed suba la tasa de interés objetivo en diciembre. El USD/MXN se ubica en $18.51 pesos por dólar, siguiendo con la tendencia de la jornada previa, mientras el índice dólar cae 0.51%, cediendo terreno ante divisas de países desarrollados. Respecto a materias primas, los precios del petróleo retroceden; el oro sube en línea con una preferencia por activos de refugio.
Al detalle
+En EE.UU. Se publicaron datos de inflación al productor al mes de septiembre, el cual se ubicó en 6.3 % a/a, su mayor tasa anual desde 2022, y quedando por arriba del 5.5% a/a estimado por el consenso.
+CoreWeave y SK Hynix caen 6% y 7% respectivamente ante la preocupación de que se esté recurriendo a un endeudamiento excesivo para financiar la expansión de infraestructura de inteligencia artificial (IA).
+Rocket Lab, la empresa aeroespacial, cayó cerca de 10% después de retrasar hasta 2027 el lanzamiento de su cohete Neutron. Walmart sube más de 2% después de que se proyecte una mejora en los márgenes incrementales y que los niveles actuales de inflación podrían ayudar a Walmart a atraer consumidores.
A seguir…
+Hoy, en EE.UU. Será relevante dar seguimiento a las declaraciones del presidente del Fed, Kevin Warsh y al presidente del Fed de Cleveland. Mañana, se publicarán datos de producción industrial a septiembre.
 Spanish