Trimestral- América Móvil 3T26
- Reporte positivo. La compañía presentó un reporte positivo, apoyado por un crecimiento acelerado en ingresos por servicios, una sólida generación de clientes postpago y una mejora en la rentabilidad operativa. Destacamos el desempeño de México, Brasil y Colombia, así como la aceleración observada en los ingresos en línea fija.
- Conclusión. Consideramos que la implicación del reporte en el precio de la acción es positiva, ya que la compañía reportó mejor a nuestro estimado y a lo que estimaba el consenso.
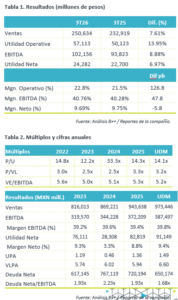
- Resultados. En el 3T26, los ingresos totales crecieron +7.6% a/a. Los ingresos por servicios aumentaron 7.2% a/a, impulsados por un crecimiento de 6.3% en servicios móviles y una aceleración de los ingresos de línea fija a 3.7%. A tipos de cambio constantes, los ingresos por servicios avanzaron 5.3% a/a, favorecidos por un sólido desempeño en postpago y banda ancha.
Incremento en EBITDA, margen y Utilidad. El EBITDA consolidado aumentó 8.9% a/a en MXN, gracias a una mejor generación de Utilidad de operación. En cuestión de márgenes, vemos una mejora de 47.8 pb en margen Ebitda. En términos de utilidad vimos un avance como consecuencia de un mejor resultado operativo y menores impuestos a la utilidad.
México. La compañía agregó 144 mil suscriptores de pospago. Los ingresos avanzaron 5.6% a/a, derivado de un incremento en ingresos por servicios de 5.2% a/a, destacamos la aceleración de los ingresos de línea fija, apoyada por redes corporativas y banda ancha. El EBITDA avanzó 6.0% a/a y presentó una ligera mejora en margen pasando de 41.4% en el 3T25 a 41.5% en el 3T26.
Brasil. Los ingresos incrementaron +6.1% a/a, con un aumento en los ingresos por servicio de +5.3% a/a y los ingresos móviles subiendo +7.1% a/a, impulsados por la continua migración de clientes hacia planes de postpago. El EBITDA incrementó +6.6% a/a, con una expansión en margen de 20 pb apoyado por iniciativas de productividad y control de costos. La compañía anunció la adquisición de Desktop fortaleciendo su presencia.
Valuación. Durante el 3T26 el Flujo libre de efectivo cubrió MXN$75.9 miles millones en inversiones de capital, distribución de MXN$27.5 mil millones a los accionistas y reducción de deuda neta en MXN$34.3 mil millones, con lo anterior el ratio de apalancamiento presentó una mejora, pasando de 1.93x en 2025 a 1.68x. Recalcamos que la compañía está en línea con el ROE al cierre del 2025. En múltiplos presenta un descuento de 11.2% en P/U.
 Spanish