Trimestral- Grupo México 3T26
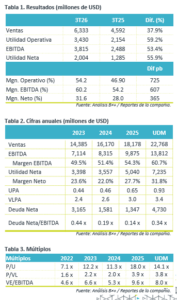
- Reporte positivo. La compañía presentó un sólido 3T26, impulsado por mayores precios de los metales, expansión en rentabilidad y una contribución favorable en la división Transportes e Infraestructura.
 Destacamos la consolidación de Saavi Energía.
- Dividendo. El 16 de octubre se decretó el pago de un dividendo en efectivo de P$1.26 por acción, con un yield de 2.1%.
- Implicación. Esperamos una implicación positiva ya que aunque el resultado fue positivo y la compañía mejor a lo esperado por el consenso.
- Resultados mejor a lo esperado. La empresa reportó un incremento en ventas de 37.9% a/a, impulsado por mayores precios de cobre, plata, molibdeno y zinc, así como por un avance en Transportes e Infraestructura. La división minera continua siendo el principal motor de crecimiento, pero hay que recalcar que la consolidación de Saavi Energía esta fortaleciendo ese negocio.
Rentabilidad. En términos de EBITDA subió 53.4% a/a gracias a una mejora en mezcla de ventas, menor proporción de costos respecto a ingresos y mayor precio de los metales. Como resultado el margen EBITDA avanzó 607 pb. Asimismo, los indicadores de rentabilidad continúan fortalecidos gracias a una sólida generación de flujo operativo.
División Minera. Las ventas del tercer trimestre del 2026 crecieron 39.9% a/a apoyados en mayores precios de los metales y mayores volúmenes comercializados de oro y ácido sulfúrico. En producción, el cobre disminuyó 1.9% a/a por menores leyes minerales. Cabe mencionar que durante el trimestre el cash cost decreció 36.1% a/a hasta USD$0.50 por libra gracias a mayores créditos por subproductos.
División Transporte e Infraestructura. Los volúmenes transportados fueron 1.4% mayores a/a en toneladas kilómetro, las ventas netas crecieron 12.3% a/a, y un crecimiento en EBITDA de 8.2% a/a. En infraestructura, las ventas netas incrementaron 120.6% a/a, y 115.4% a/a en EBITDA impulsado por la consolidación de Saavi Energía, renovación de plataformas de peroración y mayores ingresos inmobiliarios.
Valuación y Utilidad neta. En Utilidad neta presenta un avance gracias al mejor resultado generalizado. La compañía cerró el trimestre con USD$13,791 millones en efectivo e inversiones y una posición de caja neta consolidada. En términos de múltiplos GMEXICO cotiza por arriba de su promedio a 5 años tanto EV/EBITDA, como en PU. En ROE la compañía pasó de 21.6% al cierre de 2025 a 27.2% al cierre del 3T26.
 Spanish