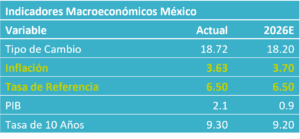
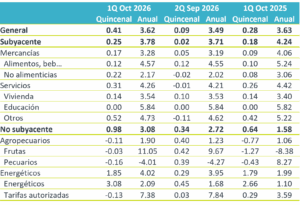
- Noticia: La inflación al consumidor durante la 1Q de octubre creció 3.62% a/a, por encima del 3.58% previsto por nosotros y del 3.59% del consenso. El índice subyacente* se expandió 3.78%, encima de nuestra proyección (3.71%) y la del consenso (3.70%).
- Relevante: La variación interanual se aceleró por tercera ocasión consecutiva, ante presiones en productos agropecuarios y energéticos, acompañadas por un repunte en el índice subyacente, luego de que este se desacelerara entre agosto y septiembre..
- Implicación: El panorama inflacionario aún es retador y prevemos que la variable se acelere algo más hacia el cierre del año. Dicho entorno, aunado al endurecimiento monetario del Fed, reducen significativamente el margen de acción para el Banxico.
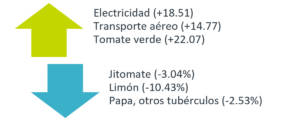
Gráfica 1. Genéricos de mayor incidencia (var. % quincenal)
*Subyacente excluye elementos más volátiles. Fuente: Análisis B×+ / INEGI.
Inflación quincenal impulsada por estacionalidad en electricidad
Aunque la variación del índice general fue superior a la del mismo periodo de 2025 (atípicamente baja ante la caída en productos agropecuarios), esta fue consistente con su comportamiento histórico. Como es usual, sobresalió el aumento en el índice no subyacente, particularmente en las tarifas eléctricas, debido al fin del programa de tarifas de temporada cálida en 18 ciudades El incremento del subyacente fue el mayor para una primera mitad de octubre desde 2022, destacando el alza en precios de transporte aéreo, reflejando en parte un patrón estacional y, además, posibles presiones por el costo de combustibles.
Se aceleró a tasa interanual de forma generalizada
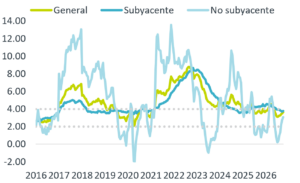
La variación interanual se aceleró por tercera observación al hilo y tocó máximos desde mayo. Esto sigue reflejando en buena medida la normalización del índice no subyacente, donde productos agropecuarios han ido revirtiendo la debilidad de meses anteriores y se ha observado una aceleración moderada en los energéticos.
A lo anterior se sumó en esta ocasión un repunte en el índice subyacente, luego de que este se desacelerara entre agosto y septiembre. El componente de mercancías mostró algo más de fuerza luego de ver mínimos desde marzo de 2025, con lo que parece interrumpir una tendencia descendente que inició en febrero, que se explicó por la dilución de los efectos de los ajustes fiscales de enero, la apreciación cambiaria, una demanda frágil y -en el caso de las mercancías alimenticias- la moderación en los precios de productos agropecuarios. Por su parte, la inflación en servicios repuntó en el margen, lo cual se debió al mayor dinamismo en aquellos distintos a educación y vivienda. De esta forma, los servicios aún exhiben tasas de crecimiento muy superiores a su promedio histórico, a pesar de un contexto de debilidad económica.
Gráfica 1. Inflación al consumidor (var. % anual)
Fuente: Análisis B×+ / INEGI.
Riesgos sobre el panorama y Fed cierran margen de acción al Banxico
El panorama inflacionario aún es retador y prevemos que la variable se acelere algo más hacia el cierre del año. Dicho entorno, aunado al endurecimiento monetario del Fed, reducen significativamente el margen de acción para el Banxico.
Un crecimiento económico frágil contribuiría, en principio, a evitar que la inflación repunte con fuerza. No obstante, la actividad económica podría exhibir menor debilidad en adelante, y además se debe considerar que quizás el PIB potencial se ha reducido en los últimos años, lo que implicaría menores condiciones de holgura. Por otro lado, el tipo de cambio ha revertido su apreciación, lo que venía contribuyendo a moderar los costos de ciertos bienes. Además, sigue preocupando el aumento acumulado en años recientes en los costos laborales, acompañado por una baja productividad. Finalmente, la inflación no subyacente extendería su repunte, pues los precios de diversas materias primas (no solo energéticas) y los costos logísticos siguen presentando una importante volatilidad en respuesta a los conflictos geopolíticos; además, los precios de productos agropecuarios serían afectados por el fenómeno de “El Niño”. De esta manera, prevemos que la inflación se acelere algo más de aquí a finales de 2026, si bien lograría mantenerse debajo del 4%.
El margen de acción para el Banxico es escaso en el corto plazo. La tasa de interés objetivo del banco central se encuentra dentro del rango estimado de neutralidad de cara a un panorama inflacionario que aún es complejo, a pesar del ciclo económico actual. Además, el Fed endureció su postura monetaria y es posible que tome más acciones en este sentido en el futuro cercano, lo cual, cerraría el diferencial de tasas de interés, poniendo más presión sobre el tipo de cambio. De esta manera, juzgamos que es poco probable que el Banxico decida reducir la tasa referencial en lo que resta del año.
Tabla 1. Inflación por componente (var. %)
Fuente: Análisis B×+ / INEGI.
 Spanish