
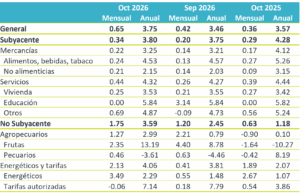
- Noticia: La inflación al consumidor durante octubre creció 3.80% a tasa anual, superando el 3.64% previsto por nosotros y el 3.65% consenso. El índice subyacente* se expandió 3.80%, encima de nuestra proyección (3.78%).
- Relevante: La variación interanual se aceleró por tercera lectura consecutiva, derivado de la reversión en el índice no subyacente. El subyacente rebotó luego de moderarse en las ocho lecturas previas; tanto mercancías como servicios mostraron un mayor dinamismo que en septiembre.
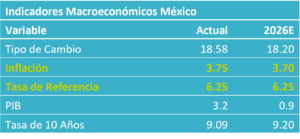
- Implicación: Después de su último y sorpresivo recorte, la tasa objetivo del Banxico quedó en la parte baja de su rango de neutralidad, mientras la inflación sigue alejándose de la meta de 3%. La guía prospectiva del comunicado indicó una pausa “prolongada”, la cual no descartamos que se mantenga, al menos, hasta mediados de 2027.
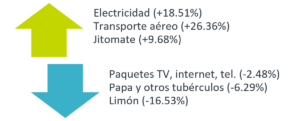
Figura 1. Genéricos con mayor incidencia en var. mensual
*Subyacente excluye elementos más volátiles. Fuente: Análisis B×+ / INEGI.
Variación mensual: Estacionalidad en electricidad y agro
El índice general exhibió su mayor crecimiento para un mismo mes desde 2021. Ello obedeció en parte al fuerte dinamismo en frutas y verduras con un fuerte peso en la canasta básica: jitomate, tomate verde y calabacita. También destacó el amento estacional en electricidad (fin del programa de tarifas de temporada cálida en 18 ciudades). La dinámica del subyacente fue algo mayor a lo usual, donde destacó el alza en servicios relacionados al turismo, que en parte se debe a factores estacionales y quizás al traspaso de los precios de combustibles (e. g., transporte aéreo).
Inflación interanual hiló tres lecturas al alza
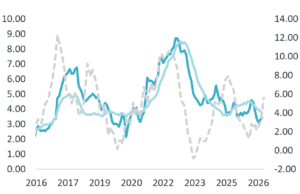
La variable se aceleró por tercera lectura consecutiva y vio máximo de cinco meses. Buena parte de esto obedece a la reversión del índice no subyacente: el claro rebote en productos agropecuarios ha sido acompañado por una expansión moderada en energía (las políticas de precios de gasolinas del Gobierno Federal contuvieron parte de los efectos del conflicto en Irán).
El subyacente rebotó tras moderarse en los ocho meses previos y se alejó del promedio histórico (2003-2019) de 3.65%. Los bienes rebotaron desde niveles muy bajos, que se explicaron por la apreciación cambiaria, bajos precios de insumos alimenticios al inicio de año y una frágil demanda. Los servicios subieron; indican una tendencia errática y quedaron prácticamente en el mismo nivel de cierre de 2025. Siguen siendo llamativas sus tasas de crecimiento muy superiores al promedio histórico cuando supuestamente la economía se expande debajo de su potencial.
Inflación al productor repuntó con fuerza
Pasó de 4.05 a 5.60% a/a, máximo de 17 meses. Ello estuvo en línea con el aumento en los precios internacionales del petróleo y la depreciación cambiaria, mientras que los costos logísticos y los fertilizantes se mantuvieron altos. El costo de bienes y servicios destinados al consumo final interno pasó de 4.21 a 5.33%.
Gráfica 1. Inflación al consumidor y productor (var. % anual)
Fuente: Análisis B×+ / INEGI.
Pausa del Banxico, quizás hasta mitad de 2027
Considerando la sorpresa de octubre y la prevalencia de retos sobre el panorama, no descartamos que la inflación aumente algo más entre el cierre de 2026 e inicios de 2027. Lo anterior, aunado a otros factores, en principio cierra el margen de acción para el Banxico.
La inflación no repuntaría con más fuerza, asumiendo que el crecimiento económico sigue debajo de su potencial. No obstante, la actividad sorprendió al alza en los últimos dos trimestres y debe de reconocerse que las condiciones de equilibrio de la economía en el corto plazo son difícil de estimar. Además, el tipo de cambio revirtió la apreciación que exhibió durante buena parte del año, lo cual traspasaría en los precios de mercancías no alimenticias, si bien con un rezago y de forma acotada. Ello se suma a un contexto de fuertes aumentos acumulados en los costos y una menor productividad en lo laboral. Finalmente, la inflación no subyacente extendería su repunte, pues los precios de diversas materias primas (no solo energéticas) y los costos logísticos siguen presentando volatilidad en medio de conflictos geopolíticos; además, los precios de productos agropecuarios serían afectados por el fenómeno de “El Niño”. De esta manera, prevemos que la inflación se acelere algo más en los próximos meses, si bien lograría mantenerse debajo del 4%.
Acciones adicionales del Banxico incrementarían el riesgo de un error de política monetaria. Luego del último y sorpresivo recorte, la tasa objetivo del Banxico quedó en la parte baja de su rango estimado de neutralidad, un movimiento arriesgado cuando la inflación parece alejarse de la meta de 3% y enfrenta un panorama complejo, y el Fed se perfila a endurecer algo más su postura monetaria. La guía futura del último comunicado del Banxico refirió una pausa prolongada, pero no cerró completamente la puerta a posteriores ajustes en la tasa de interés, dependiendo de la evolución de los determinantes de la inflación. De esta manera, prevemos que el referencial se mantenga en 6.25% al menos hasta mediados de 2027.
Tabla 1. Inflación por componente (var. %)
Fuente: Análisis B×+ / INEGI.
 Spanish