
- Noticia: El INEGI publicó esta mañana el Índice de Actividad Industrial para septiembre, el cual se expandió 1.3% a/a, por debajo del 3.4% esperado por nosotros y del 2.9% del consenso. A tasa mensual y con cifras ajustadas, el indicador se contrajo 1.4%.
- Relevante: Primer retroceso mes a mes en cuatro lecturas. El retroceso reflejó la pérdida de tracción en la construcción –especialmente en la edificación– y en las manufacturas.
- Implicación: Anticipamos un dinamismo menos robusto en el 4T, enfrentando una base de comparación menos fácil y la expectativa de una moderación en el consumo y la inversión, mientras que las exportaciones aún ofrecerían cierto soporte.
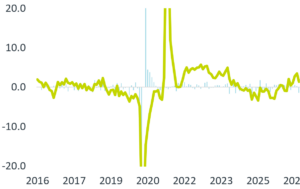
Gráfica 1. Producción industrial*
*Cifras ajustadas por estacionalidad.
Fuente: Análisis B×+ / INEGI.
Pesaron construcción y manufactura
Con cifras originales y a tasa anual, el indicador se desaceleró de 3.5 a 1.3%, mínimo de cuatro lecturas. Aún con una baja base comparativa, en los primeros nueve meses del año promedió una variación de solo 1.1%. Con cifras ajustadas por estacionalidad, la variación interanual pasó de 3.5 a 1.4%. La tasa mensual quedó en terreno negativo por primera vez en cuatro observaciones y vio su mayor retroceso en casi dos años; el promedio anualizado de los últimos tres meses quedó en -2.6%. Así, la variable se colocó 3.2% debajo del pico de octubre de 2023.
- Minería (0.4% m/m, -1.5% a/a)*. Experimentó un trivial repunte a tasa mensual luego del claro descenso de junio-agosto. La minería petrolera se mantuvo a la baja; la no petrolera y los servicios relacionados con la minería vieron mayor estabilidad.
- Gen., transmisión EAyG (1.4% m/m, 3.4% a/a)*. Quinta alza mensual y la mayor desde 2024, pese al menor dinamismo en la manufactura y minería (concentran buena parte de la demanda).
- Construcción (-2.0% m/m, 6.4% a/a)*. La variación anual sigue soportada por una baja base comparativa (efecto lluvias de 2025). El desempeño intermensual hiló dos lecturas negativas y fue el peor en cuatro meses, reflejando el menor dinamismo de la edificación, borrando todo el avance acumulado desde enero. La obra civil se mantuvo al alza e incluso se aceleró.
- Manufactura (-1.7% m/m, 0.5% a/a)*. Primer descenso mensual en tres lecturas y el peor desde agosto de 2025; la variación anual refleja un estancamiento y promedió 0.1% en todo el año. La caída mes a mes coincidió con la reversión en la exportación manufacturera, especialmente del segmento no automotriz.
Estimamos crecimiento menos robusto para el 4T
Para el cierre de año, la actividad industrial enfrenta una base comparativa menos débil, aunado a la expectativa de un consumo e inversión menos dinámicos respecto al 3T. Por otro lado, la exportación –producto del sólido desempeño de la economía estadounidense– aún funcionará como contrapeso.
Difícilmente se mantendrán las tasas de crecimiento actuales en la construcción. La incertidumbre económica, comercial y jurídica aún limitarán a la inversión privada. El apartado público reflejará bases comparativas menos fáciles, la disipación del efecto de las obras por el Mundial y restricciones presupuestales, si bien el Gobierno Federal contempla diversos proyectos de infraestructura.
La manufactura será principalmente soportada por la exportación. Estas a su vez reflejando el sólido desempeño económico en los EE. UU., producto de un consumo resiliente y de las inversiones en el sector tecnológico. Por otro lado, las tarifas a ciertas industrias (automotriz, metálica) y un gasto interno frágil funcionarán como limitantes para la producción de bienes.
 Spanish