Previos Reportes Trimestrales 3T26: Sector Financiero
Tercer trimestre resiliente
El sector financiero continúa con la dinámica de trimestre anterior, donde la colocación se está reactivando por la tasa de interés, además de las estrategias individuales de los grupos financieros. No obstante, la volatilidad del tipo de cambios, la intermediación y la dinámica económica pueden generar otros efectos.
Los factores que hemos observado en el trimestre son:
- Continúa reactivación en cartera. La cartera de crédito se ha reacelerando ante la menor tasa de interés, así como estrategias de los bancos para incentivar la adquisición de crédito, sumado a las necesidades de financiamiento de la población y de las empresas.
- Tasa de interés. En el 3T25, la tasa de referencia Banxico terminó en 7.50% al cierre de septiembre, y en este 3T26 la tasa concluyó en 6.50%, un diferencial de 100 pb, reduciendo la brecha que se había registrado en trimestres anteriores. Por un lado, un menor costo de crédito hace más atractivo la colocación, además de beneficiar el margen financiero, sin embargo, los ingresos por intereses podrían verse mermados.
- Tipo de cambio. La comparación anual del tipo de cambio USDMXN afecta los ingresos en dólares de algunos clientes de la banca, además del pago de deuda en dólares y transacciones de remesas. Este trimestre se compara el $17.27 promedio del 3T26 respecto al $18.64 del 2T25, esto es una apreciación de peso mexicano de 7.3% a/a.
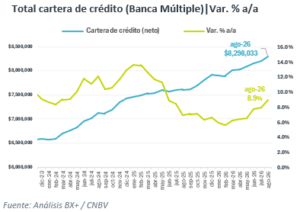
Sistema financiero. La cartera de crédito neto de la Banca Múltiple, con cifras de la CNBV, reportó un aumento de 8.9% a/a en agosto, reflejando una reaceleración en la colocación de cartera,
A tasa mensual, la cartera de crédito aumentó 1.17% hilando seis meses con variaciones positiva, como reflejo de las dinámicas de los grupos financieros ante los ajustes en la tasa de interés.
En general, esperamos que los grupos financieros reporten cifras similares en crecimiento de su cartera de crédito, y continuar con el ritmo positivo, aunque las condiciones económicas y comerciales pueden mitigar el resultado del tercer trimestre.
Estimados Bancos y Grupos Financieros
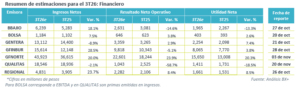
BAJIO. Para el 3T26, el consenso proyecta un crecimiento de 18.1% a/a en ingresos netos, reflejando el dinamismo de la actividad crediticia. Sin embargo, se espera que el resultado neto operativo disminuya 14.6% a/a, mientras que la utilidad neta podría contraerse 13.3% a/a, ante presiones en la rentabilidad.
GENTERA. El consenso estima una caída de 8.9% a/a en ingresos netos para el 3T26. No obstante, se proyecta un incremento de 2.9% a/a en el resultado neto operativo, mientras que la utilidad neta podría crecer 7.4% a/a, reflejando una mejora en la rentabilidad pese a la contracción de los ingresos.
GFINBUR. El consenso estima un aumento de 28.5% a/a en ingresos netos para el 3T26, aunque se anticipa una contracción de 5.1% a/a en el resultado neto operativo. Por su parte, la utilidad neta podría aumentar 3.8% a/a, mostrando un desempeño mixto entre los indicadores operativos y el resultado final.
GFNORTE. El banco mantendría un desempeño favorable durante el 3T26, con un crecimiento de 20.0% a/a en ingresos netos. Asimismo, se proyecta un incremento de 23.9% a/a en el resultado neto operativo, mientras que la utilidad neta podría aumentar 20.3% a/a, reflejando un sólido avance en sus principales indicadores financieros.
REGIONAL. Para el 3T26, se estima un aumento de 23.7% a/a en ingresos netos, mientras que el resultado neto operativo podría aumentar 8.4% a/a, y que la utilidad neta incremente 8.5% a/a, mostrando una evolución favorable de los resultados operativos e ingresos.
Estimados BOLSA
Desempeño mixto. Para el 3T26, el consenso proyecta un crecimiento de 7.5% a/a en ingresos netos, moderado por la debilidad del volumen en capitales pero respaldado por el mercado de derivados, ante la volatilidad del tipo de cambio y los cambios en la tasa de referencia, acompañado de un incremento de 3.8% a/a en el resultado neto operativo, no obstante, el incremento en gastos de personal y tecnología seguirán mermando el resultado. Finalmente, la utilidad neta podría aumentar 2.6% a/a.
Estimados QUALITAS
Presión en resultados. Para el 3T26, el consenso estima una contracción de 2.1% a/a en ingresos netos. Asimismo, se proyecta una disminución de 58.7% a/a en el resultado neto operativo, mientras que la utilidad neta podría caer 18.5% a/a, reflejando un trimestre débil y presiones significativas sobre la rentabilidad.
 Spanish