Previos Reportes Trimestrales 3T26: Sector Consumo
Tercer trimestre del 2026
El tercer trimestre del año, para las empresas de consumo básico y discrecional, siguen enfrentando un consumidor cauteloso tanto en México como en EE.UU., efectos cambiarios adversos, volatilidad de materias primas, clima poco favorable para el consumo y un débil dinamismo económico.
En general, las empresas de consumo se enfrentan a los siguientes factores durante el trimestre:
- Dinámica económica. El consumidor en México se enfrenta a un dinamismo económico ralentizado, con el turismo aminorado por El Niño, las lluvias, y el tipo de cambio, esto como presiones al consumidor en general. Mientras que EE.UU., la dinámica sigue débil, afectado por las tendencias inflacionarias, principalmente el gasto en combustible.
- Presiones operativas. Durante el trimestre, se registraron presiones en la inflación por el alza del precio del petróleo y combustibles, además de la volatilidad en algunas materias primas, como granos y carne, además, las empresas siguen con presiones operativas por costos laborales. Nos obstante, las empresas buscan ser más eficientes en costos y gastos para evitar un impacto mayor a nivel operativo.
- Tipo de Cambio. De acuerdo con Banco de México, el tipo de cambio promedió $17.27 pesos por dólar en el 3T26 frente a $18.64 pesos por dólar en el 3T25, esto es una apreciación de 7.3% a/a en dicho lapso, deteriorando los ingresos de las empresas con operaciones en EE.UU., aunque favoreciendo el costo financiero de deuda en dólares.
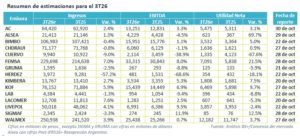
Estimados Consumo Discrecional – Mixto
ALSEA – Moderado
México. En el 3T26, se espera que los resultados de Alsea México sean moderadamente positivos, respaldado por una recuperación secuencial en Starbucks principalmente en septiembre, mostrando una mejor dinámica en tráfico. No obstante, la debilidad de afluencia en aeropuertos podría impactar a la región.
Europa y Sudamérica. Para Europa, se muestra una recuperación de las inercia de inicio de año, aunque, particularmente en Francia sigue existiendo un entorno retador, la compañía a buscado incrementar el gasto de marketing para impulsar el consumo. Adicionalmente, el aumentos en los costos de energía comienza a presionar los márgenes, sumado al efecto cambiario. En Sudamérica, se presenta una desaceleración secuencial, en Colombia por la cautela tras los recientes fenómenos naturales del país y en Chile por la sensibilidad de los trabajadores.
Consolidado. Debido a lo anterior, el consenso anticipa resultados moderados para Alsea este 3T26, estimando un crecimiento de 1.3% a/a en ventas, caída de 4.5% a/a en EBITDA, y una expansión de 69.7% a/a en utilidad neta debido a una sencilla base de comparación.
LIVEPOL – Débil
Negocio comercial. Es probable que continúen resultados débiles para el negocio comercial, tanto en Liverpool como en Suburbia, ante la debilidad del consumo, con un el tráfico decaído por las lluvias y el ticket apenas en línea con la inflación.
Negocio financiero. La departamental mantiene la estrategia de crecimiento en cartera del negocio financiero, no obstante, se busca normalizar el crecimiento de la cartera vencida.
Expectativas. En ese sentido, el consenso anticipa un crecimiento de ingresos de 4.1% a/a al 3T26, una mejora de 9.5% a/a en EBITDA, aunque una caída de -2.4% a/a en utilidad neta, presionada por las provisiones de crédito.
Estimados Minoristas – Resiliente
CHEDRAUI. La débil actividad turística del sur-sureste de México seguirá retrayendo el desempeño en México, sumado al ya débil entorno de consumo. En EE.UU., la dinámica de los clientes sigue afectada por los elevados precios de la gasolina y por las presiones a la comunidad hispana, aunque el formato de Smart & Final podría dar soporte a la región. Así, el consenso proyecta una baja de 0.8% en ingresos y 0.9% en utilidad neta por menor palanca operativa y efectos cambiarios.
FEMSA. Este trimestre se espera un crecimiento de 7.0% en ingresos, respaldado por el negocio de Proximidad principalmente en México, aunque moderado por el efecto de lluvias durante el trimestre, además de que su negocio de combustible se ve favorecido por el aumento de precios de energía. Por otro lado, el consenso estima un aumento de 8.0% a/a en EBITDA y una expansión de 21.5% a/a en utilidad neta.
LACOMER. El consenso del mercado espera un incremento de 7.6% a/a en ingresos para el 3T26, manteniendo la tendencia en ventas de trimestres previos, apoyado por sus diferentes formatos de tiendas, por otro lado, se espera un aumento de 4.4% a/a en EBITDA, pero se espera una disminución de 5.3% a/a en utilidad neta.
WALMEX. El consenso estima que la minorista reporte un crecimiento de 3.9% a/a en ingresos, ligeramente en línea con la inflación, aún con un débil tráfico en tiendas y que sumado a algunas presiones en gastos se proyecta un aumento marginal de 0.7% a/a en EBITDA y un incremento de 3.7% a/a en utilidad neta.
Estimados Alimentos – Mixtos
SIGMAF. Este 3T26 se espera una contracción de 3.9% a/a en ingresos en dólares de Sigma Foods, ante la apreciación del pesos mexicano en su comparativo anual, no obstante, en pesos la empresa reportaría una expansión en ingresos respaldado por un sólido desempeño en México y Latam, mientras que las regiones de Europa y EE.UU. Representan más un mejora en rentabilidad, permitiendo una expectativa de crecimiento de 11.9% a/a en flujo operativo y un aumento de 12.5% en utilidad neta.
BIMBO. Para el 3T26, en EE.UU. se mantiene un lento dinamismo económico y afectado por el incremento en el precio del combustible, mientras que se espera un consumo resiliente en las demás regiones como México, Europa y Asia. De esta forma, el consenso proyecta una disminución marginal de 0.4% a/a en ingresos, pero un aumento de 5.0% a/a en utilidad neta.
GRUMA. El consenso del mercado anticipa una reducción de 2.5% en los ingresos en dólares, que en su convertibilidad a pesos sería una expansión. No obstante, se proyecta una reducción de 8.8% a/a en EBITDA así como una contracción de 5.9% en utilidad neta, ante la volatilidad de algunas materias primas y costos por energía.
HERDEZ. El consenso de analistas estima que Herdez registre ventas por $3,972 millones de pesos, ante los ajustes contable de los últimos 12 meses, sumado a una debilidad en el consumo. Además se proyecta un EBITDA de $481 millones de pesos y utilidades de $354 millones de pesos, beneficiadas por las utilidades de Asociadas como Megamex y McCormick.
Estimados Bebidas – Resilientes
Arca Continental. Para este trimestre, la cautela de periodos anteriores tanto en México como EE.UU. Continúa, reflejando el efecto del clima, el encarecimiento de productos y dinámica lenta del consumidor, así el consenso un incremento de 2.4% a/a en ingresos, un crecimiento de 3.3% a/a en EBITDA y un aumento de 3.1% a/a en utilidad neta, ante las estrategias de contención de costos y gastos de la compañía.
Coca-Cola Femsa. El consenso estima un aumento de 5.9% a/a en ingresos, apoyado por un desempeño más resiliente por las ventas en Centroamérica, así como un baja base de comparación, por otro lado, se espera un crecimiento de 6.9% a/a en EBITDA, y una expansión de 9.7% a/a en utilidad neta, una ligera desaceleración secuencial ante la volatilidad de materias primas y gastos de inversión.
Cuervo. Para el 3T26, la empresa continúa enfrentándose a las tendencias de la industria, y sus ajustes estructurales, mientras se enfrenta a un consumidor que continúa cauteloso. Por lo anterior, el consenso proyecta una caída de 9.0% a/a en ingresos, con una reducción de 38.9% a/a en EBITDA, luego de difícil base de comparación, y por último un descenso de 67.6% a/a en utilidad neta.
Estimados Cuidado de la Salud – Débiles
Kimberly Clark de México. Para el 3T26 el consenso estima una mejora de 2.7% a/a en ingresos, apoyado por la dinámica de ventas de sus productos, y que el programa de ahorro consistente, le permitirá una expansión de 5.3% en EBITDA y un incremento de 7.5% a/a en utilidad neta.
Genomma Lab. El consenso anticipa una contracción marginal de 1.3% a/a en ingresos, ante la normalización de comparativos, además del impacto del clima a la venta de bebidas, se espera una reducción de 9.4% a/a en EBITDA, y caída de 8.8% a/a en utilidad neta por elevadas bases de comparación.
 Spanish