- Noticia: Hoy, el Bureau of Economic Analysis (BEA) publicó la primera estimación del PIB de los Estados Unidos para el 3T26, la cual demuestra un crecimiento trimestral anualizado de 3.4% con cifras ajustadas por estacionalidad, superior al 3.0% esperado por el consenso.
- Relevante: El gasto del consumidor, que representa aproximadamente dos tercios del producto, aumentó a un ritmo del 3.8%, pese a una inflación de 3.5% en el 3T. Al mismo tiempo, la inversión se expandió en 19.4% motivada por el auge de la inteligencia artificial (IA), con la inversión en equipamiento avanzando en 20.9%
- Implicación: Los choques geopolíticos y el cambio de paradigma económico estadounidense siguen siendo los retos hacia adelante. Los resultados de las elecciones intermedias de la próxima semana siguen siendo un factor de riesgo a observar puesto que podrían bien minar bien otorgar estabilidad política en un país considerablemente polarizado. No obstante, y pese a las dudas sobre la rentabilidad de la inversión en IA, esta seguiría dando soporte al menos en el mediano plazo.
Gráfica 1. Contribución PIB por componente del gasto (var. % t/t an.)*
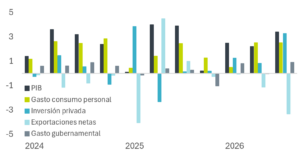
*Cifras ajustadas por estacionalidad. PIB en var. % anual.
Fuente: Análisis B×+ / BEA.
Sólido consumo y entusiasmo por IA propulsan crecimiento
Durante el tercer trimestre del año, el producto experimentó una expansión del 3.4%, acelerándose considerablemente respecto del 2.2% anterior. El crecimiento de la inversión en centros de datos bajo un contexto geopolítico en el que prima una carrera por la IA y un sólido consumo personal fueron los catalizadores más importantes del dinamismo económico en EE. UU.
- Consumo personal (3.8% t/t an.) Sectorialmente, servicios experimentó un alza más significativa que bienes en general; dentro de estos últimos, los no durables continuaron siendo más significativos. Ha resultado sorprendente la resiliencia del consumo que, pese las disrupciones energéticas por la guerra de Irán y su impacto sobre la inflación, sostuvo el sólido nivel de crecimiento experimentado durante el trimestre anterior. No obstante, el consumo personal mensual ajustado a la inflación de septiembre se mantuvo sin cambios.
- Inversión (19.4% t/t an.) El exponencial aumento trimestral estuvo principalmente impulsado por la inversión en equipamiento (20.9%) que sostuvo buena parte del incremento no residencial. El fenómeno, no obstante, preocupa específicamente por el retroceso del componente residencial de la inversión fija.
- Gasto del gobierno (5.3% t/t an.) Repuntó desde la caída anterior con una recuperación significativa del plano federal, específicamente del subsector no defensivo, mientras que el defensivo dobló porcentualmente su expansión.
- Exportaciones netas (-3.32 pp.). Dado que las importaciones se contabilizan negativamente, su incremento afectó aún más al saldo de la balanza comercial, impactada de por sí por un retroceso en las exportaciones. El avance de las compras al exterior de bienes relacionados con equipo computacional no producible en los EE. UU. diluyó con mucho el retroceso en servicios.
¿Señales de sobrecalentamiento económico?
La elevada inflación profundamente relacionada los precios de los energéticos, junto con la solidez de la actividad económica, dan espacio para un alza de tasas por parte del Fed. Asimismo, prevalece la incertidumbre de los conflictos geopolíticos cuyos efectos sobre los precios podrían frenar el acelerado crecimiento económico.
El mercado laboral que parecía acelerarse vuelve a ser un factor de duda, específicamente luego de que las nóminas no agrícolas para septiembre aumentaran en 29,000 nuevos empleos, un incremento considerablemente menor a lo esperado. Los estímulos fiscales, medidas de desregularización en algunos sectores, las inversiones en IA, así como una mayor certidumbre comercial pasadas las elecciones intermedias seguirían dando soporte en el mediano plazo. No obstante, las preocupaciones sobre la rentabilidad de la IA, los eventos geopolíticos y sus efectos inflacionarios ajustarían aún más la postura monetaria del Fed, lo cual enfriaría potencialmente la actividad económica.
 Spanish